2024-2030年中国金属加工机械制造行业市场现状供需分析及发展前景与投资战略研究报告
第一章 报告概述
1.1 报告背景与目的
本报告旨在全面分析2024-2030年中国金属加工机械制造行业的市场现状、供需格局、竞争态势及发展趋势,为行业参与者、投资者及政策制定者提供决策参考。金属加工机械制造是装备制造业的基础环节,涵盖金属切削机床、锻压设备、铸造机械、金属结构制造等多个子领域,其发展水平直接关系到国家工业竞争力。
1.2 研究范围与方法
研究范围包括金属加工机械制造行业总体市场以及金属结构制造细分领域。报告基于国家统计局、海关总署、行业协会及主要企业公开数据,结合实地调研与专家访谈,运用定量与定性分析方法,对行业进行系统研究。
第二章 行业定义与分类
2.1 行业界定
金属加工机械制造指对金属原材料进行切削、成形、连接、表面处理等加工,制造各类机械零部件、结构件及整机的产业。根据《国民经济行业分类》(GB/T 4754-2022),该行业包括金属切削机床制造(C3421)、金属成形机床制造(C3422)、铸造机械制造(C3423)、金属切割及焊接设备制造(C3424)、机床功能部件及附件制造(C3425)、其他金属加工机械制造(C3429)等。
2.2 金属结构制造概述
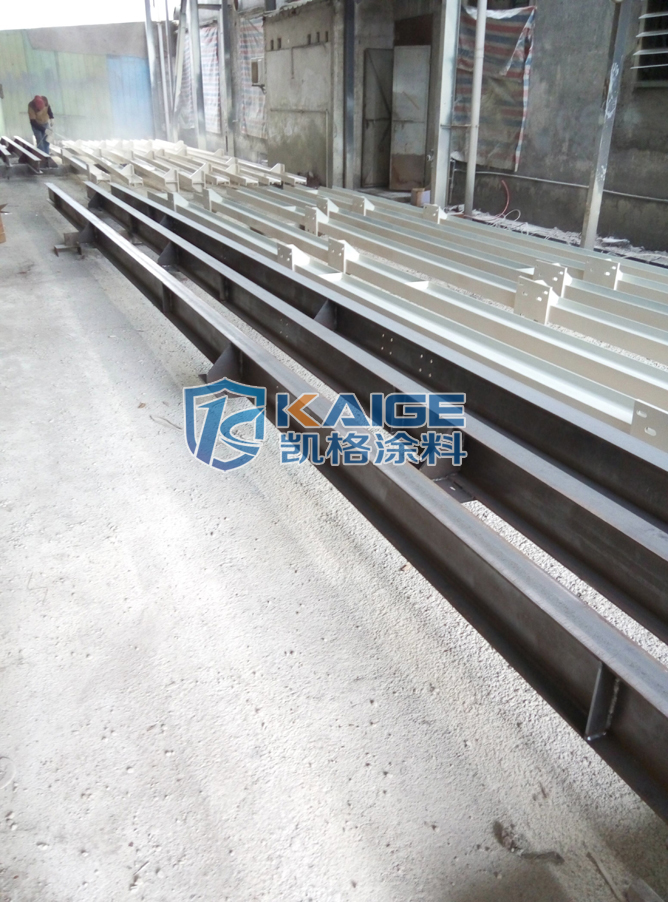
金属结构制造属于金属制品业(C33),主要指用金属材料(钢材、铝材等)通过切割、焊接、铆接等工艺制造建筑钢结构、桥梁钢结构、塔架、压力容器、工业设备框架等产品。金属结构制造是金属加工机械的重要应用领域,其发展受建筑业、基础设施投资及工业装备需求驱动。
第三章 中国金属加工机械制造行业市场现状
3.1 市场规模与增长
2023年,中国金属加工机械制造行业主营业务收入约为1.2万亿元,同比增长5.8%。2019-2023年复合增长率(CAGR)为4.6%。预计2024-2030年行业将保持中低速增长,年均增速约3.5%-4.5%,到2030年市场规模有望突破1.6万亿元。增长动力主要来自制造业转型升级、设备更新需求以及新兴领域(如新能源、航空航天)的拉动。
3.2 供给端分析
3.2.1 产能与产量
中国是全球最大的金属加工机械生产国,机床、锻压设备等产量居世界首位。2023年金属切削机床产量约60万台,金属成形机床约12万台。但产能结构性过剩矛盾突出,低端产品同质化竞争严重,高端产品仍依赖进口。
3.2.2 产业区域分布
行业高度集中於东部沿海及中部工业基础较好地区,如江苏、浙江、山东、广东、辽宁等。集聚效应明显,形成了一批特色产业集群,如江苏昆山精密机械、浙江宁波金属结构件、山东滕州中小机床等。
3.3 需求端分析
3.3.1 下游行业需求结构
需求主要来自汽车(约25%)、工程机械(约20%)、航空航天(约10%)、轨道交通(约8%)、金属结构制造(约15%)及其他(电子、能源等)。其中,新能源汽车的高速发展带动了轻量化金属结构件及高精度加工设备需求;金属结构制造在装配式建筑推广下保持稳定增长。
3.3.2 进出口贸易
中国金属加工机械出口规模持续扩大,2023年出口额约350亿美元,同比增长7.2%,主要出口东南亚、欧洲、北美;进口额约180亿美元,以高端数控机床、精密部件为主,贸易顺差明显但高端产品逆差仍存。
第四章 金属结构制造细分市场深度分析
4.1 市场简况
金属结构制造行业2023年市场规模约1.1万亿元(注:此处不含金属加工机械,仅为金属结构产品,为便于关联分析提及),近五年CAGR约6.0%。建筑钢结构占最大份额(约50%),其次为工业设备框架(20%)、桥梁与塔架(15%)、压力容器(10%)等。
4.2 供需状况
供给端:行业企业数量众多,竞争激烈,但具备大型、重型、精密金属结构制造能力的企业较少。头部企业通过智能化改造提升产能与质量,产能利用率约75%。
需求端:装配式建筑政策推动钢结构需求增长,2023年新开工装配式建筑中钢结构占比约30%;基础设施投资(如桥梁、电力塔架)及新能源(风电塔筒、光伏支架)为重要增长点。金属加工机械自身对精密金属结构件的需求也在升级。
4.3 关联性分析
金属结构制造与金属加工机械制造相互促进:一方面,金属结构制造需要大量金属加工机械(如切割机、焊机、折弯机)作为生产装备;另一方面,金属加工机械的设备框架、机身等本身就是金属结构件。因此,两个行业具有协同发展效应。
第五章 市场竞争格局
5.1 总体竞争态势
行业集中度较低,CR10不足15%。高端市场由外资品牌(如通快、德马吉森精机、阿奇夏米尔)主导;中端市场竞争激烈,内资龙头企业(如创世纪、海天精工、亚威股份)逐步实现进口替代;低端市场以中小民营企业为主,价格战频发。
5.2 金属结构制造竞争格局
金属结构制造行业区域性明显,头部企业如鸿路钢构、精工钢构、东南网架等在钢结构领域占据领先地位,但在工业设备框架等细分领域仍较分散。随着环保、安全要求提高,小型企业面临整合压力。
第六章 行业发展的驱动与制约因素
6.1 驱动因素
· 政策支持:国家推动制造业高质量发展、首台(套)重大技术装备保险补偿、增值税留抵退税等政策利好。
· 需求升级:制造业智能化改造、新能源汽车、清洁能源等新兴产业带来新需求,推动金属加工机械向高端化、智能化发展。
· 进口替代:国产高档数控机床及金属结构制造技术不断突破,替代空间广阔。
6.2 制约因素
· 核心技术受制于人:高档数控系统、精密功能部件依赖进口。
· 原材料价格波动:钢材等原材料价格波动影响行业盈利。
· 资金压力:中小企业融资难,智能化改造投入大。
· 环保约束:金属加工过程中排放治理要求提高,增加成本。
第七章 技术发展趋势
7.1 智能化与数字化
数控机床向高效、高精度、复合化、智能化方向发展;工业机器人与加工设备集成应用;数字孪生、5G+工业互联网赋能生产过程。金属结构制造领域,智能焊接机器人、自动化生产线普及率提升。
7.2 绿色制造
节能型机床、干式切削、微量润滑等技术推广;金属结构制造中环保涂装、焊接烟尘治理成为标配。
7.3 增材制造与新材料
金属3D打印在复杂结构件制造中的应用拓展;轻量化材料(铝合金、镁合金、碳纤维复合材料)加工技术需求增长。
第八章 2024-2030年市场预测
8.1 市场规模预测
预计到2030年,中国金属加工机械制造行业市场规模将达到1.6万亿元,2024-2030年CAGR约4.2%。其中,高档数控机床及智能装备占比将提升至30%以上;金属结构制造受装配式建筑和新能源带动,CAGR约5.5%,2030年市场规模有望超1.5万亿元。
8.2 供需平衡预测
供给端:随着产业升级,高端产能不足的矛盾将缓解,但低端产能过剩仍将存在,行业整合加速。
需求端:传统领域需求平稳,新兴领域(新能源、航空航天、医疗器械)需求旺盛,供需结构逐步优化。
第九章 投资战略与规划建议
9.1 投资机会
· 高端数控机床及核心功能部件:政策重点支持,进口替代空间大。
· 智能金属结构制造:装配式建筑钢结构、风电塔筒、光伏支架等需求高增长。
· 工业机器人与自动化集成:金属加工领域机器人应用渗透率低,市场潜力大。
· 再制造与设备维护服务:存量设备后市场服务需求上升。
9.2 投资风险
· 宏观经济波动风险;
· 技术研发不及预期风险;
· 原材料价格波动风险;
· 行业竞争加剧风险。
9.3 战略规划建议
对企业:加大研发投入,突破核心技术;推进智能化改造,提升生产效率;加强产业链协同,向服务型制造延伸。
对投资者:关注具有技术壁垒和品牌优势的龙头企业;布局高成长细分领域(如新能源装备结构件、精密金属加工);注意估值与风险匹配。
对政策制定者:完善首台(套)支持政策,加强知识产权保护,引导产业集聚与差异化发展,推动职业教育培训。
第十章 结论
中国金属加工机械制造行业正处于由大到强转变的关键期,市场空间广阔但竞争激烈。2024-2030年,行业将迈向高质量发展,智能化、绿色化、高端化是主线。金属结构制造作为重要关联领域,将在政策与需求双轮驱动下保持较快增长。企业需把握趋势,提升核心竞争力,投资者应聚焦结构性机会,理性决策,以分享行业升级红利。
如若转载,请注明出处:http://www.zhongqingmetalgroup.com/product/24.html
更新时间:2026-11-03 04:32:50